Comment les acheteurs étrangers financent généralement les achats immobiliers premium en Azerbaïdjan
Publié le 2026-08-16 · 5 min de lecture

Le financement est l'une des premières questions pratiques que les acheteurs étrangers ont tendance à soulever lorsqu'ils étudient un achat immobilier premium en Azerbaïdjan, que ce soit dans un développement comme Miami Residence ou ailleurs sur le marché. Ceci est un aperçu général de la manière dont les acheteurs étrangers abordent généralement le financement sur ce marché — pas une promesse de conditions spécifiques pour un projet particulier, et pas un conseil financier. Quiconque évalue un achat devrait confirmer les options actuelles directement auprès des banques, des promoteurs et de conseillers qualifiés.
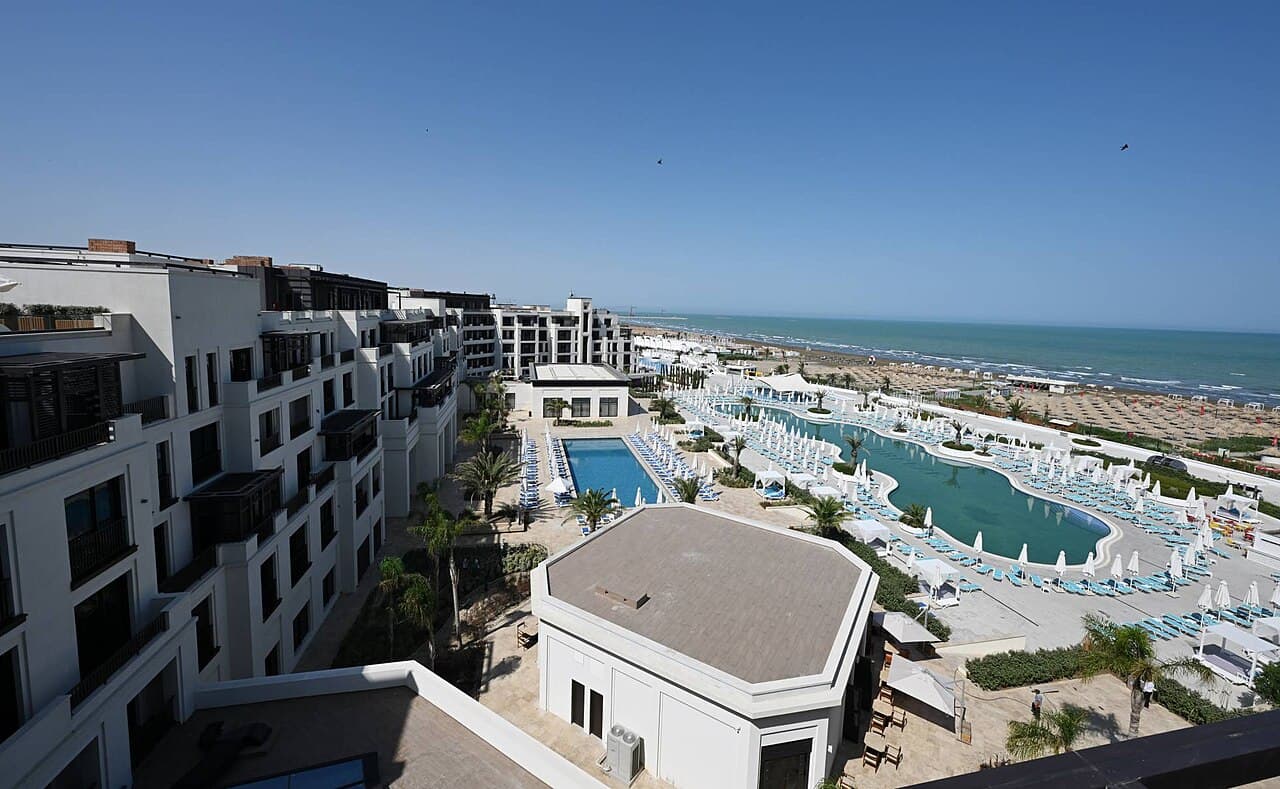
Accès au crédit hypothécaire pour les acheteurs étrangers
Le financement hypothécaire local auprès des banques azerbaïdjanaises est généralement plus accessible aux citoyens et aux résidents qu'aux acheteurs étrangers non-résidents, et lorsqu'il est disponible pour des étrangers, il s'accompagne généralement de conditions plus strictes — apports plus élevés, durées plus courtes, taux d'intérêt plus hauts, ou exigence de revenu local ou de statut de résidence — que celles auxquelles feraient face des acheteurs locaux. Cela reflète un schéma plus large observé sur de nombreux marchés immobiliers émergents, où les banques locales sont prudentes quant au prêt adossé à des revenus ou à un historique de crédit à l'étranger, plus difficiles à vérifier et à faire respecter. Les acheteurs étrangers devraient généralement partir du principe que le financement hypothécaire auprès d'une banque locale n'est pas une option par défaut, et confirmer l'éligibilité actuelle directement auprès de banques spécifiques plutôt que de présumer d'une disponibilité fondée sur les pratiques observées dans d'autres pays.
L'achat comptant : toujours la voie la plus courante
Compte tenu des limites d'accès au crédit hypothécaire local, l'achat comptant demeure le mode de financement le plus courant pour les acheteurs étrangers acquérant un bien premium en Azerbaïdjan, en particulier pour des développements sur plan ou de type villégiature destinés à une clientèle internationale. Ce schéma n'est pas propre à l'Azerbaïdjan — il est typique de nombreux marchés où les acheteurs étrangers représentent une part significative de la demande immobilière premium, sans que l'infrastructure hypothécaire locale ne soit conçue pour les servir. Les acheteurs prévoyant un achat comptant devraient néanmoins budgétiser la logistique pratique du transfert international de fonds, notamment les processus de virement bancaire, toute exigence de déclaration dans leur pays d'origine, et des délais raisonnables pour le transfert et la vérification de sommes importantes.
Plans de paiement du promoteur
En l'absence d'un accès hypothécaire généralisé, de nombreux promoteurs du segment premium azerbaïdjanais — comme sur des marchés comparables de villégiature et de résidences de marque ailleurs — proposent leurs propres plans de paiement échelonnés pour les achats sur plan, permettant aux acheteurs de répartir les paiements selon les jalons de construction plutôt que de payer l'intégralité du prix à l'avance. Ces plans financés par le promoteur fonctionnent différemment d'un crédit hypothécaire bancaire : ils sont généralement plus courts en durée, liés à l'avancement des travaux plutôt qu'à un échéancier d'amortissement fixe, et n'impliquent généralement pas de vérification de crédit ni de structure d'intérêts comme le ferait un prêt bancaire, bien que certains plans comportent tout de même une majoration pour des durées prolongées. Les conditions spécifiques — montant de l'acompte, nombre d'échéances et éventuelles majorations — varient selon le promoteur et le projet, et devraient être demandées directement plutôt que présumées.
Alternatives de financement international
Certains acheteurs étrangers financent leurs achats immobiliers à l'étranger par des mécanismes indépendants du système bancaire azerbaïdjanais local : un refinancement hypothécaire dans leur pays d'origine ou une facilité adossée à la valeur nette d'un bien qu'ils possèdent déjà, un financement via une banque privée internationale s'ils disposent d'une relation qualifiante, ou dans certains cas des prêteurs spécialisés dans l'immobilier à l'étranger opérant sur des marchés régionaux spécifiques. Ces voies dépendent fortement des relations bancaires et du profil financier de l'acheteur dans son pays d'origine, et leur disponibilité varie considérablement selon la nationalité et le prêteur — un commentaire général de marché sur l'Azerbaïdjan ne peut se substituer au conseil de la propre banque ou du conseiller financier de l'acheteur quant à ce qui lui est réellement accessible.
Considérations relatives à la devise et aux transferts
Le financement provenant généralement de l'extérieur de l'Azerbaïdjan alors que l'achat est libellé en termes locaux ou dans une devise étrangère fixée par le promoteur, l'exposition au change constitue un facteur réel que les acheteurs étrangers doivent anticiper, distinct du mode de financement lui-même. L'évolution du taux de change entre le moment où les fonds sont engagés et celui où les échéances sont effectivement dues peut affecter le coût réel d'un plan de paiement échelonné, et les acheteurs devraient prendre en compte les frais de transfert international ainsi que tout écart de conversion de devise appliqué par leur banque lorsqu'ils comparent un achat comptant à une option de plan de paiement.
Conclusions pratiques
Pour un acheteur étranger évaluant un achat premium en Azerbaïdjan, le paysage pratique du financement se résume généralement à trois voies réalistes : l'achat comptant, un plan de paiement échelonné propre au promoteur, ou un financement organisé via les relations bancaires de l'acheteur dans son pays d'origine — les crédits hypothécaires des banques azerbaïdjanaises locales restant, dans la plupart des cas, l'option la moins accessible pour les non-résidents. Aucune de ces voies ne devrait être présumée disponible, ni présumée assortie de conditions spécifiques, sans confirmation directe : l'éligibilité hypothécaire, les structures de plans de paiement et les options de financement international dépendent toutes de circonstances individuelles et devraient être vérifiées auprès de la banque, du promoteur ou du conseiller concerné avant toute décision d'achat.
Articles connexes
- Miami Residence et le paysage tarifaire de l'immobilier côtier premium près de Bakou
- Considérations juridiques pour les acheteurs étrangers dans des projets comme Miami Residence
- Une liste de vérifications préalables pour quiconque envisage un achat à Miami Residence
- L'avantage monétaire et de coûts derrière l'investissement à Bakou
Plus sur ce sujet
 Investissement immobilier
Le triangle Israël-Azerbaïdjan-États-Unis en 2026
Un mémorandum sur l'IA, une charte stratégique américaine et des discussions sur un format trilatéral. Ce qui est nouveau, ce qui existait déjà, et ce que cela implique
Lire la suite → Investissement immobilier
L'économie azerbaïdjanaise dépend-elle encore du pétrole
Le secteur hors pétrole atteint 75,8 % du PIB en 2026, mais cette part monte pour deux raisons distinctes. Les chiffres officiels, l'avis du FMI et ce que cela implique
Lire la suite →Investissement immobilierL'accord de paix Arménie-Azerbaïdjan : où en est-il
L'accord a été paraphé en août 2025 mais reste non signé. Ce qui a été convenu, ce qui bloque la signature, ce qu'ont changé les élections arméniennes et ce que cela implique
Lire la suite →