Hagag Group en Israël et à Bakou : que signifie vraiment ce virage vers un marché nouveau et non confirmé
Publié le 2026-08-25 · 5 min de lecture

Hagag Group est un promoteur immobilier israélien coté en bourse, bien connu, associé notamment à des projets de grande envergure comme la rénovation urbaine de Sde Dov à Tel-Aviv — un ancien site aéroportuaire transformé en nouveau quartier. Le 24 août 2026, l'entreprise a signé des protocoles d'accord (memoranda of understanding) — non contraignants — pour deux projets résidentiels au sein du complexe de villégiature Sea Breeze, sur la côte caspienne de l'Azerbaïdjan, près de Bakou. Il s'agit de sa première incursion annoncée sur ce marché. Cet article ne cherche pas à prédire si cette initiative réussira ou non ; il vise à distinguer ce qui est réellement établi de ce qui reste encore incertain, et à proposer quelques angles utiles avant d'en tirer des conclusions.
Ce pour quoi Hagag Group est connu en Israël
Dans le contexte israélien, Hagag est surtout connue comme une grande entreprise cotée en bourse, étroitement associée au projet de rénovation urbaine de Sde Dov — la transformation d'un ancien site aéroportuaire en nouveau quartier résidentiel à Tel-Aviv. Il s'agit d'un type de projet très spécifique : un développement urbain résidentiel sur un marché mature, réglementé et familier à l'entreprise, où la demande est portée avant tout par les besoins locaux en logement, et non par le tourisme ou l'achat de résidences de vacances. Cet article ne mentionnera pas d'autres projets de l'entreprise, ses résultats financiers ou ses dirigeants — seulement ce qui la définit aux yeux du grand public : un promoteur important, bien établi et coté en bourse, opérant principalement dans le secteur immobilier urbain israélien.
Ce qui a précisément été signé à Bakou
L'accord annoncé est un protocole d'accord (MOU) — une étape précoce exprimant une intention commune, mais qui ne constitue pas un contrat contraignant. Il porte sur deux projets résidentiels au sein de Sea Breeze, un vaste complexe de villégiature déjà existant sur la côte caspienne, dont la construction a débuté en 2006, principalement par une entreprise distincte et sans lien avec Hagag (Agalarov Development). Autrement dit, Hagag n'acquiert ni ne développe l'ensemble de Sea Breeze, mais uniquement des parcelles spécifiques à l'intérieur de celui-ci. L'ampleur annoncée : environ 3 500 unités résidentielles au total (environ 2 475 pour un projet et environ 1 000 pour l'autre), sur une surface bâtie d'environ 358 000 m². Le coût du foncier est estimé jusqu'à 93 millions de dollars, Hagag détenant environ 80 % de la propriété et un partenaire local non identifié détenant les 20 % restants. La due diligence est attendue « dans le mois à venir », soit en septembre 2026 — l'aboutissement final, les conditions exactes et l'ampleur définitive du projet ne sont donc pas garantis. Les prix d'entrée annoncés pour les appartements du projet débuteraient autour de 150 000 dollars.
Deux modèles économiques différents sous une même entreprise
Le point central à retenir : le développement urbain domestique en Israël et le développement immobilier de villégiature à l'étranger sont deux modèles économiques très différents, même au sein d'une même maison mère. Un projet comme Sde Dov repose sur une demande locale de logement relativement stable, un cadre réglementaire israélien que l'entreprise connaît bien, et des processus de planification et de construction qu'elle a déjà traversés à de multiples reprises. Un projet de villégiature dans un pays étranger, en revanche, dépend d'un ensemble de facteurs entièrement différent : demande de la part d'acheteurs étrangers ou orientés tourisme, stabilité réglementaire et juridique d'un autre pays, environnement monétaire différent, et connaissance limitée des acteurs locaux — entrepreneurs, autorités, intermédiaires. Le succès dans un domaine ne garantit pas automatiquement le succès dans l'autre, même pour une entreprise expérimentée et bien établie. Cela ne signifie pas que cette initiative est problématique en soi — cela signifie qu'elle comporte un type de risque différent de celui que les investisseurs et le public israéliens associent habituellement à Hagag.
Ce qui pourrait plaider en faveur de ce virage — et ce qui reste à prouver
Plusieurs raisons concrètes pourraient justifier que ce virage convienne à Hagag : son statut d'entreprise cotée en bourse peut suggérer un accès au capital et une capacité de financement adaptés à l'ampleur d'un tel projet, et des années d'expérience dans la construction à grande échelle — même dans un contexte différent — constituent un atout qui peut, du moins en théorie, se transférer d'un marché à l'autre : la gestion de projet, la logistique de construction et le contrôle qualité dépendent moins de la géographie. En revanche, plusieurs éléments importants restent non prouvés. Il s'agit de la première incursion de l'entreprise sur ce marché azerbaïdjanais spécifique, sans historique local préalable sur lequel s'appuyer. L'entreprise dépend d'un partenaire local détenant environ 20 % de la propriété, dont l'identité n'a pas été divulguée — un tel partenariat peut être un atout (connaissance du marché local) ou une source de risque (dépendance envers une partie que le public israélien n'est pas en mesure d'évaluer). Et surtout, il ne s'agit encore que d'un protocole d'accord, et non d'un accord définitif — la due diligence attendue en septembre pourrait, en principe, modifier ou annuler les conditions annoncées jusqu'à présent.
Ce qu'il convient d'en retenir — et ce qu'il ne faut pas en conclure
Le lecteur israélien raisonnable devrait éviter deux erreurs opposées. La première consiste à traiter la nouvelle comme une confirmation : affirmer que « Hagag construit 3 500 appartements à Bakou » n'est pas encore exact, puisqu'il ne s'agit que d'un protocole à un stade précoce, avant la due diligence et avant un accord contraignant. La seconde erreur consiste à rejeter d'emblée cette initiative simplement parce qu'elle diffère du cœur de métier habituel de l'entreprise — l'entrée sur un nouveau marché est une démarche stratégique légitime pour une grande entreprise établie, et pas nécessairement le signe d'un problème. L'approche équilibrée consiste à suivre ce qui se passera concrètement par la suite : si la due diligence débouche sur un accord contraignant signé, si l'ampleur annoncée (nombre d'unités, surface bâtie, coût du foncier) reste stable ou évolue, et qui sera finalement identifié comme le partenaire local. D'ici là, les informations disponibles suffisent à comprendre la direction prise par l'entreprise — mais pas à évaluer ses chances de réussite.
Plus sur ce sujet
 Nouveaux projets
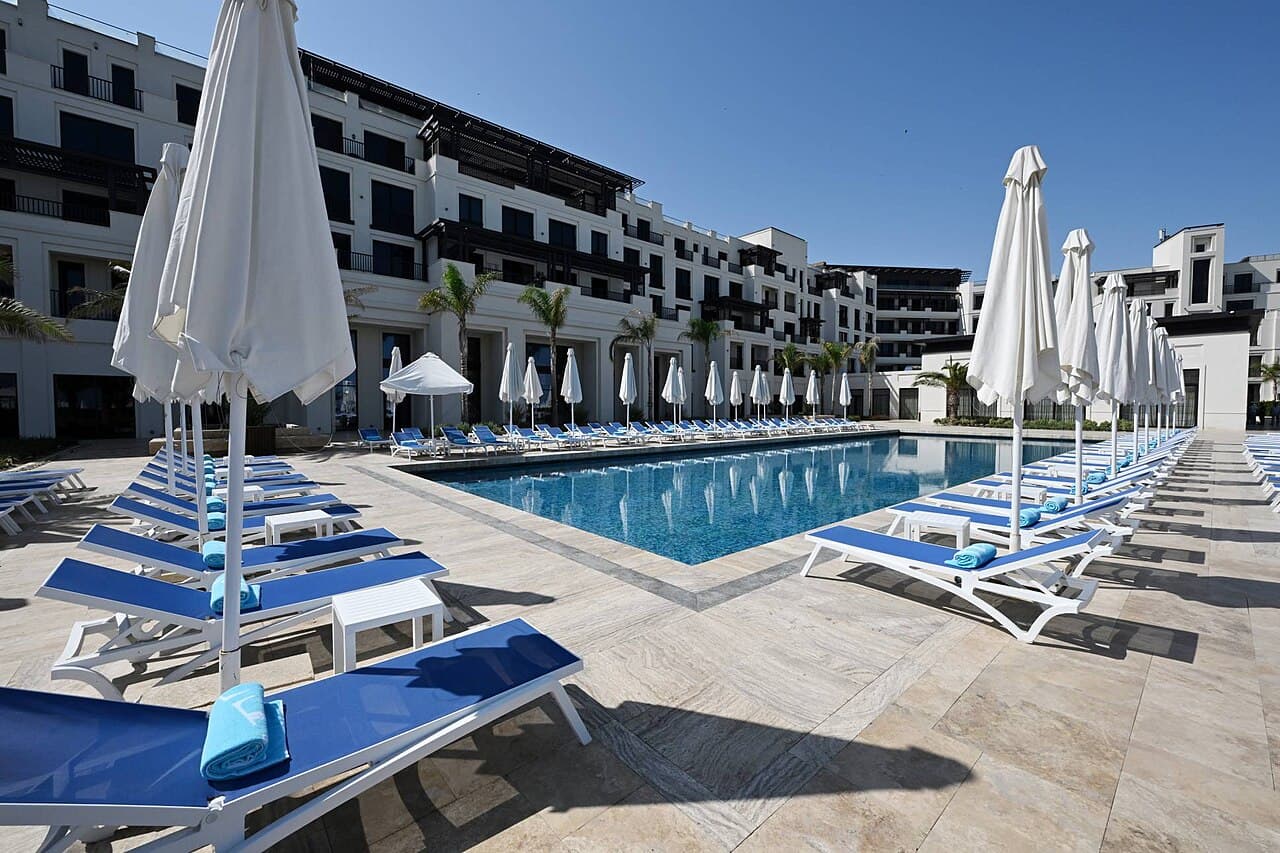
Plage de Sea Breeze ou plage publique à Bakou
Sur la côte nord, l'eau est la même eau. Ce qui diffère réellement entre une plage gérée et une plage publique, les avantages de chacune, et ce que cela implique
Lire la suite →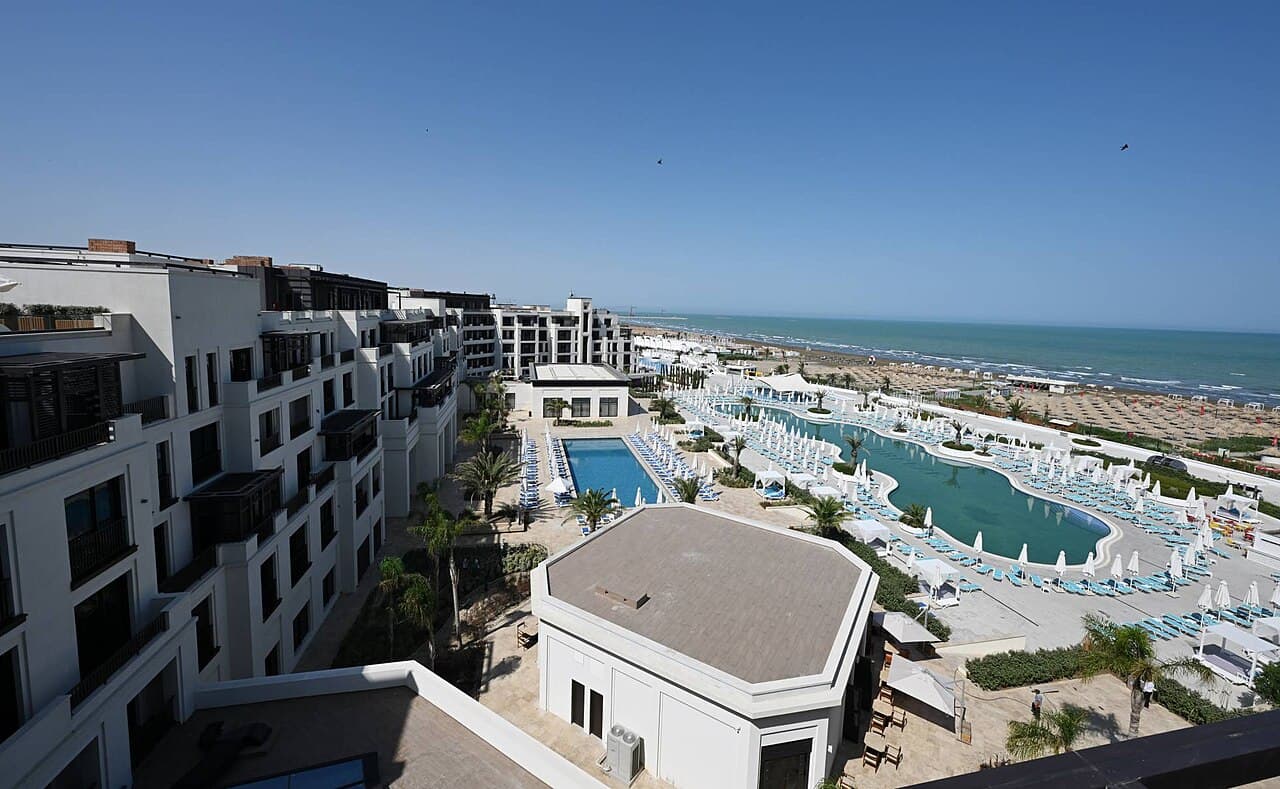 Nouveaux projets
Qui est Hagag Group ? Le promoteur israélien qui entre chez Sea Breeze à Bakou
Un regard factuel sur Hagag Group, le promoteur israélien coté en bourse qui a signé un protocole d'accord pour un projet au sein de Sea Breeze en Azerbaïdjan
Lire la suite →Nouveaux projetsHagag Group signe un protocole d'accord pour un vaste projet à Sea Breeze
Le promoteur israélien Hagag Group a signé des protocoles d'accord non contraignants pour deux projets totalisant environ 3 500 logements à Sea Breeze
Lire la suite →