איפה באקו באמת לוקחת משכנתא: ביקוש לפי רובע
פורסם בתאריך 2026-10-11 · 6 דקות קריאה
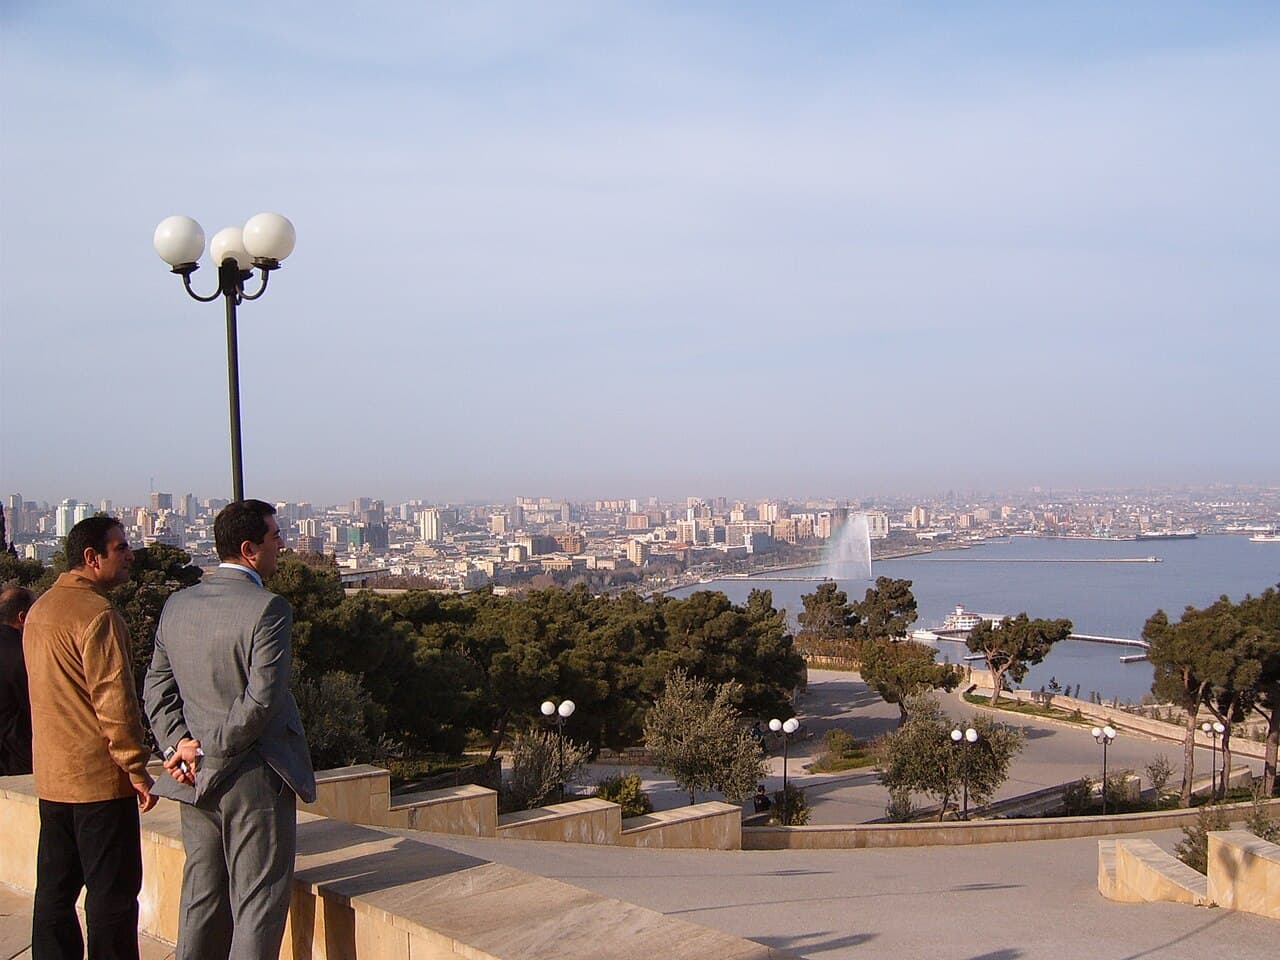
לתאריך 30 ביוני 2026 החזיקה קרן המשכנתאות והערבויות של אזרבייג'ן 59,082 הלוואות משכנתא בכל המדינה, ומתוכן 45,607 - 77.2% - בבאקו. בתוך באקו ההתפלגות אינה במקום שאליו השיווק מצביע: ברובע חטאי 10,063 הלוואות, וברובע סבאיל, חזית הים, 1,490. זה פער של פי 6.8 בין הרובע שלוקח את מרב המשכנתאות לבין הכתובת היקרה ביותר בעיר.
את המספרים האלה משכנו ופירסנו בעצמנו מהאינפוגרפיקות שהקרן מפרסמת. המתודולוגיה והמגבלות בתחתית העמוד.
משכנתאות לפי רובע מנהלי בבאקו
| רובע | הלוואות | חלק מבאקו |
|---|---|---|
| חטאי | 10,063 | 22.1% |
| יסמל | 8,880 | 19.5% |
| בינאגאדי | 5,851 | 12.8% |
| סוראחני | 5,256 | 11.5% |
| ניזאמי | 3,456 | 7.6% |
| נאסימי | 3,428 | 7.5% |
| נרימנוב | 3,264 | 7.2% |
| סאבונצ'ו | 2,034 | 4.5% |
| סבאיל | 1,490 | 3.3% |
| קאראדאג | 947 | 2.1% |
| חזר | 889 | 1.9% |
| פיראללאהי | 49 | 0.1% |
| סך הכל בבאקו | 45,607 | 100% |
מה הפער בין חטאי לסבאיל באמת אומר
שני רובעים, 22.1% מול 3.3%. הקריאה המובנת מאליה - שחטאי פופולרי יותר - היא הקריאה השגויה. מה שנמדד כאן הוא ביקוש ממומן באשראי, וביקוש ממומן באשראי הוא תופעה של שוק הביניים בכל מקום בעולם. לסבאיל לא חסרים קונים; חסרים לו קונים שצריכים משכנתא. חזית הים היא במידה רבה שוק מזומן, ורובעי הביניים הם המקום שבו המערכת הבנקאית באמת מחתימה משקי בית.
למשקיע זה ממסגר מחדש שני דברים. ראשית, הנזילות במכירה חוזרת בחטאי וביסמל נשענת על ערוץ מימון שכמעט לא נוגע בסבאיל - 41.6% מכל משכנתאות באקו יושבות בשני הרובעים האלה לבדם. שנית, טבלת מחיר למ"ר משטחת בדיוק את ההבחנה הזאת: שני רובעים יכולים להציג מחירים דומים ולהחזיק מכניקת קונים שונה לגמרי מאחוריהם.
כמה הון עצמי קונים באמת מביאים
זו השאלה שכל מדריך מתחילים עונה עליה בניחוש. הקרן מפרסמת את התפלגות ה-LTV בפועל על כל 59,082 ההלוואות:
| טווח LTV | הלוואות | חלק | הון עצמי נגזר |
|---|---|---|---|
| 0-50% | 5,398 | 9.1% | 50%+ |
| 51-60% | 6,190 | 10.5% | 40-49% |
| 61-70% | 17,670 | 29.9% | 30-39% |
| 71-80% | 17,287 | 29.3% | 20-29% |
| 81-90% | 12,537 | 21.2% | 10-19% |
78.8% מהלווים מביאים 20% או יותר. רק 21.2% מההלוואות חורגות מ-80% LTV. הלווה הטיפוסי יושב בטווח 61-80% - כלומר הון עצמי של 20 עד 39 אחוזים.
מחשבון משכנתא ומימון
הערכת תשלום חודשי משוער לרכישת נכס באזרבייג'ן, על בסיס מחיר נכס, מקדמה, ריבית ותקופת הלוואה שאתם מזינים.
תוצאות
- סכום ההלוואה
- $150,000
- תשלום חודשי משוער
- $1,612
- סך הריבית לאורך התקופה
- $140,143
- עלות כוללת (קרן + ריבית)
- $290,143
ריביות במגזר הפרטי באזרבייג'ן נעו ב-2026 בטווח כללי של כ-8%-14% (משתנה לפי בנק והיסטוריית אשראי), עם מקדמה אופיינית של 20%-30%. תוכניות המשכנתא הממשלתיות המסובסדות אינן זמינות לרוכשים זרים — אלה תלויים במימון בנקאי פרטי או ברכישה במזומן.
מה השוק באמת מממן: 41 עד 80 מ"ר
| שטח | הלוואות | חלק |
|---|---|---|
| מתחת ל-41 מ"ר | 3,438 | 5.8% |
| 41-60 מ"ר | 18,771 | 31.8% |
| 61-80 מ"ר | 17,632 | 29.8% |
| 81-100 מ"ר | 9,290 | 15.7% |
| 101-120 מ"ר | 4,361 | 7.4% |
| מעל 120 מ"ר | 5,590 | 9.5% |
61.6% מכל הנכסים הממומנים הם בין 41 ל-80 מ"ר. כל מה שמעל 100 מ"ר הוא 16.8% מהתיק. מי שקונה למכירה חוזרת ולא לעצמו - ההתפלגות הזאת היא הצורה של מאגר הקונים העתידי שלו, ודירת 130 מ"ר מתחרה על תשומת הלב של שישית מהשוק הממומן.
מתח יכולת ההחזר: 42.9% משלמים מעל 30% מההכנסה
| יחס ההחזר להכנסה חודשית | הלוואות | חלק |
|---|---|---|
| 0-10% | 3,303 | 6.2% |
| 11-20% | 15,120 | 28.3% |
| 21-30% | 12,127 | 22.7% |
| 31-40% | 12,127 | 22.7% |
| 41-50% | 6,683 | 12.5% |
| 51-60% | 2,966 | 5.5% |
| 61-70% | 1,103 | 2.1% |
| מעל 70% | 52 | 0.1% |
42.9% מהלווים משלמים מעל 30% מההכנסה החודשית על ההחזר, ו-20.2% מעל 40%. זו המגבלה על כמה עוד הביקוש המקומי יכול לדחוף מחירים בלי צמיחת שכר, ושווה לקרוא אותה לצד מגמת המחירים: לפי הלשכה המרכזית לסטטיסטיקה, ברבעון השני של 2026 עלה השוק הראשוני ב-12.38% בהשוואה שנתית מול 8.58% בשוק המשני.
החלק שחל על קונה זר, והחלק שלא
אי אפשר להשתמש בתוכניות האלה. קווי המשכנתא המסובסדים והרגילים של הקרן מיועדים ללווים מקומיים; קונה זר מסתכל על אשראי בנקאי פרטי בתנאים אחרים, או על מזומן. הרחבנו על זה במדריך ריביות המשכנתא ושוק האשראי, ועל כללי הבעלות במדריך לרוכשים זרים.
אז למה הדאטה הזאת רלוונטית לך? כי היא הצורה של הביקוש שאתה נכנס אליו. ההתפלגות לפי רובע אומרת איפה מרוכזים משקי בית עם מימון, ההתפלגות לפי שטח אומרת לאיזה מוצר יש מאגר מכירה חוזרת עמוק יותר, וההתפלגות לפי יחס החזר אומרת כמה מרווח נותר לביקוש המקומי. שום דבר מזה לא נראה בממוצע מחיר למ"ר.
החצי השני: כמה עסקאות באמת נרשמו
MCGF מראה את מצבת האשראי. שירות המדינה לענייני רכוש מפרסם את זרימת העסקאות — וב-2025 השניים נעו בכיוונים הפוכים.
רישומי זכויות קניין במדינה, 2025 מול 2024:
| 2024 | 2025 | שינוי | |
|---|---|---|---|
| כל הרישומים | 378,495 | 364,136 | −3.8% |
| מהם רישום ראשוני | 64,454 | 70,596 | +9.5% |
| מהם רישום חוזר | 314,041 | 293,540 | −6.5% |
| דירות, ראשוני | 24,994 | 27,690 | +10.8% |
| דירות, חוזר | 60,944 | 65,198 | +7.0% |
| בתים ובתי קיץ, ראשוני | 21,429 | 26,348 | +23.0% |
| בתים ובתי קיץ, חוזר | 41,577 | 45,340 | +9.1% |
| קרקע, ראשוני | 13,658 | 12,056 | −11.7% |
| קרקע, חוזר | 202,925 | 174,539 | −14.0% |
| רישומי משכנתא | 73,809 | 63,836 | −13.5% |
המספר הכולל מטעה, והפירוט הוא העיקר. הרישומים ירדו ב-3.8%, מה שנקרא כמו שוק שמתקרר. זה אינו סיפור של דיור. רישומי הקרקע החוזרים לבדם ירדו ב-28,386 — כמעט פי שניים מהירידה הנקייה כולה, 14,359 — והקרקע היא 48% מכלל הרישומים, ולכן היא שולטת בסך. מנטרלים אותה, והדיור צמח: דירות עלו 8.1% בשני סוגי הרישום, ובתים עוד יותר.
השורה ששווה להתעכב עליה היא המשכנתאות. רישומי משכנתא ירדו ב-13.5% בשנה שבה עסקאות הדירות עלו ב-8.1%. יותר עסקאות דיור, פחות מהן ממומנות. זה בדיוק אותו דפוס שטבלת הרובעים למעלה מראה ברמת העיר — אשראי מרוכז בשוק הביניים בעוד הרובעים היקרים מתנהלים במזומן — חוזר ברמה הלאומית.
מגבלה אחת, במפורש: רישומי משכנתא מכסים כל סוגי הנכסים ולא רק דירות, ולכן "יותר עסקאות דירות במזומן" היא קריאה סבירה אך לא דבר שהדאטה הזאת מוכיחה לבדה. מה שהיא כן מבססת הוא שנפח העסקאות ונפח האשראי התפצלו.
מקור: שירות המדינה לענייני רכוש של רפובליקת אזרבייג'ן, emlak.gov.az/az/page/view/22, סטטיסטיקת רישום, סדרה שנתית, נמשך ב-11 באוקטובר 2026. הגרנולריות שנתית ולאומית, בפילוח לפי סוג נכס ולפי רישום ראשוני מול חוזר. אין סדרה חודשית ואין פילוח לפי רובעי באקו — בדקנו, כי זה היה הדאטה-אסט השימושי יותר. שימו לב גם שנתוני המחירים במקומות אחרים בעמוד הזה הם רבעון 2 2026 מול רבעון 2 2025, בעוד הנפחים כאן הם שנת 2025 מול 2024; התקופות סמוכות ואינן זהות, ואין לקרוא אותן כסדרה אחת.
מתודולוגיה ומגבלות
- מקור: קרן המשכנתאות והערבויות של אזרבייג'ן, אינפוגרפיקות מפורסמות,
mcgf.gov.az/az/infoqrafikler. כל הסדרות לתאריך 30.06.2026. נמשך ונותח ב-11 באוקטובר 2026. - הצלבה: הנתונים לפי רובע מסתכמים ב-45,607, שתואם את מערך הנתונים האזורי של הקרן עצמה באופן בלתי תלוי. הסך הארצי 59,082 חוזר באופן עקבי בסדרות ה-LTV, השטח והכנסת הלווים.
- מגבלה מוכרת: סדרת יחס ההחזר מסתכמת ב-53,481 ולא ב-59,082, כלומר לכ-5,600 הלוואות אין יחס החזר מתועד. האחוזים שלמעלה הם חלקים מ-53,481 שכן מתועדות. לא תיקנּו את זה ואיננו יודעים את הסיבה.
- מגבלה מוכרת: סדרת שווי התיק של הקרן מתויגת "מיליוני מאנט" בעוד תוויות הטווחים במאנט. מכיוון שהיחידה עמומה במקור, השארנו אותה בחוץ במקום לנחש.
- היקף: אלה הלוואות דרך הקרן. משכנתאות בנקאיות פרטיות מחוץ לערוץ שלה אינן נכללות, ולכן זהו מדגם גדול של השוק המסובסד והמובטח, לא של שוק האשראי כולו.
- הקשר מגמת המחירים: הלשכה המרכזית לסטטיסטיקה של אזרבייג'ן, מדדי מחירי דיור, סדרה 007_1, נתונים עד רבעון 2 2026.
העמוד הזה אינפורמטיבי ואינו ייעוץ השקעות, מס או משפטי. הנתונים נכונים למועדי המדידה שצוינו למעלה.
עוד בנושא
 השקעות נדל"ן
מצב שוק הווילות ובתי המגורים הפרטיים בבאקו
איך מגזר הווילות והבתים הפרטיים בבאקו ובפרבריה שונה מבחינה מבנית משוק הדירות, מי בעצם קונה שם, ולמה הנזילות שונה לחלוטין
קרא עוד →השקעות נדל"ןבאקו מול אלמטי וטשקנט: שווקי מרכז אסיה
השוואה בין השקעת נדל״ן בבאקו לבין אלמטי בקזחסטן וטשקנט באוזבקיסטן — נגישות, נזילות, סיכון מטבע, רגולציה ופוטנציאל תשואה
קרא עוד → השקעות נדל"ן
באקו מול קפריסין ויוון: איפה כדאי להשקיע
השוואה בין השקעת נדל״ן בבאקו לבין קפריסין ויוון — מחירי כניסה, ויזת זהב, מיסוי אירופי, תשואות ועונתיות. מה מתאים לאיזה משקיע
קרא עוד →