קבוצת חג'ג' בישראל מול באקו: מה אומר המעבר לפרויקט חדש ולא ודאי
פורסם בתאריך 2026-08-25 · 4 דקות קריאה

קבוצת חג'ג' היא יזמית נדל"ן ישראלית ציבורית ומוכרת, המזוהה בין היתר עם פרויקטים בקנה מידה גדול כמו ההתחדשות העירונית באזור שדה דב בתל אביב - שטח שדה תעופה לשעבר שהופך לשכונה חדשה. ב-24 באוגוסט 2026 החברה חתמה על מזכרי הבנות - לא הסכמים מחייבים - לשני פרויקטי מגורים בתוך פיתוח הנופש Sea Breeze על חוף הים הכספי, ליד באקו. זהו הכניסה הראשונה המדווחת של החברה לשוק הזה. הכתבה הזו לא באה לקבוע אם המהלך יצליח או ייכשל, אלא לפרק את מה שידוע בפועל מול מה שנשאר לא ידוע, ולהציע כמה זוויות שכדאי לקורא ישראלי לשקול לפני שהוא מסיק מסקנות.
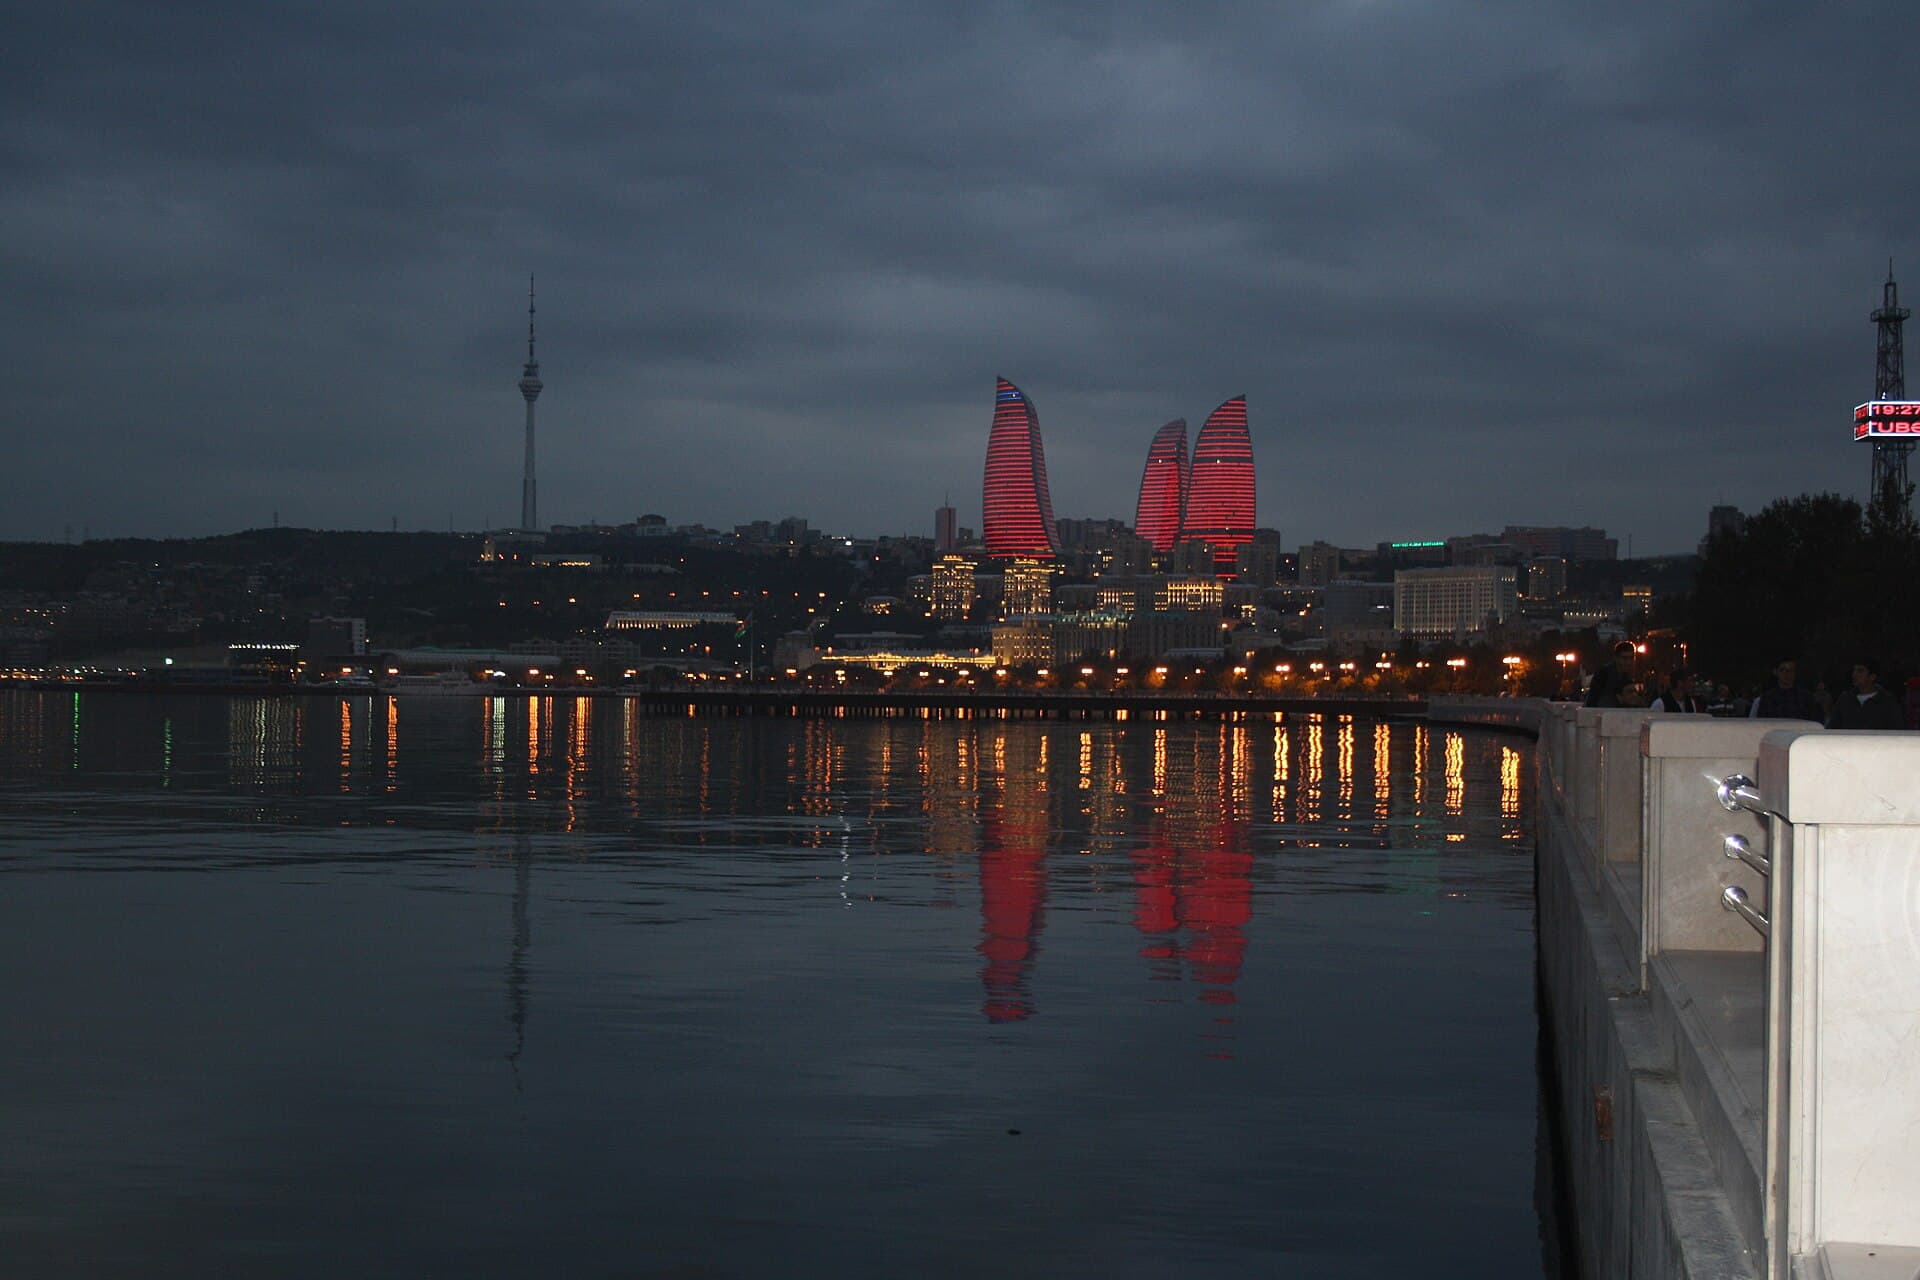
מה קבוצת חג'ג' מייצגת בישראל
בהקשר הישראלי, חג'ג' ידועה בעיקר כחברה ציבורית (נסחרת בבורסה) הפועלת בקנה מידה גדול, עם זיהוי חזק לפרויקט ההתחדשות העירונית בשדה דב - הפיכת שטח שדה תעופה לשעבר לשכונת מגורים חדשה בתל אביב. מדובר בסוג פרויקט ספציפי מאוד: פיתוח עירוני-למגורים בשוק בוגר, מוסדר ומוכר, שבו הביקוש מונע בעיקר על ידי צורך מגורים מקומי, לא על ידי תיירות או נופש. הכתבה הזו לא תמנה כאן פרויקטים נוספים של החברה, נתונים פיננסיים או מנהלים - רק את מה שמזהה אותה בציבור הרחב: חברה ותיקה, ציבורית וגדולה, שפועלת בעיקר בזירת הנדל"ן העירוני בישראל.
מה בדיוק נחתם בבאקו
העסקה שדווחה היא מזכר הבנות (MOU) - שלב מוקדם שמבטא כוונה משותפת, אך אינו הסכם מחייב. היא מתייחסת לשני פרויקטי מגורים בתוך Sea Breeze, פיתוח נופש קיים וגדול על החוף הכספי שהחל להיבנות ב-2006, בעיקר בידי חברה נפרדת ולא קשורה (Agalarov Development). כלומר, חג'ג' לא רוכשת או מפתחת את Sea Breeze כולו, אלא מגרשים ספציפיים בתוכו. ההיקף המדווח: כ-3,500 יחידות דיור בסך הכול (כ-2,475 בפרויקט אחד וכ-1,000 בשני), על כ-358,000 מ"ר בנוי. עלות הקרקע מדווחת עד 93 מיליון דולר, כאשר חג'ג' מחזיקה כ-80% מהבעלות ושותף מקומי לא ידוע מחזיק כ-20% הנותרים. בדיקת הנאותות (due diligence) צפויה להתבצע "בחודש הקרוב", כלומר בספטמבר 2026 - ולכן ההשלמה הסופית, התנאים המדויקים והיקף הפרויקט בפועל אינם מובטחים. מחירי כניסה שדווחו לדירות בפרויקט מתחילים סביב 150,000 דולר.
שני מודלים עסקיים שונים תחת אותה חברה
הנקודה המרכזית שכדאי להבין: פיתוח עירוני בישראל ופיתוח נדל"ן נופש בחו"ל הם שני מודלים עסקיים שונים מאוד, גם כשמדובר באותה חברת אם. פרויקט כמו שדה דב מתבסס על ביקוש מגורים מקומי יציב יחסית, מסגרת רגולטורית ישראלית מוכרת לחברה, ותהליכי תכנון ובנייה שהחברה כבר עברה פעמים רבות. פרויקט נופש במדינה זרה, לעומת זאת, תלוי בגורמים שונים לגמרי: ביקוש מצד רוכשים זרים או תיירותיים, יציבות רגולטורית ומשפטית של מדינה אחרת, שוק מטבע שונה, והיכרות מוגבלת עם השחקנים המקומיים - קבלנים, רשויות ותיווך. הצלחה עסקית בתחום אחד לא מבטיחה בהכרח הצלחה בתחום השני, גם כשמדובר בחברה מנוסה ומבוססת. זה לא אומר שהמעבר בעייתי מטבעו - זה אומר שמדובר בסוג סיכון שונה מזה שהמשקיעים והציבור בישראל רגילים לייחס לחג'ג'.
מה יכול לתמוך במהלך - ומה עדיין לא מוכח
יש כמה סיבות ענייניות לכך שהמהלך יכול להתאים לחג'ג': מעמדה כחברה ציבורית עשוי לרמז על גישה להון וליכולת מימון בהיקף שנדרש לפרויקט בסדר גודל כזה, וניסיון רב-שנים בבנייה בקנה מידה גדול (גם אם ממקד שונה) הוא נכס שניתן, לפחות תיאורטית, להעביר בין שווקים - ניהול פרויקט, לוגיסטיקת בנייה ובקרת איכות הם כישורים שפחות תלויים בגיאוגרפיה. מנגד, כמה דברים משמעותיים נשארים לא מוכחים: זו הפעם הראשונה שהחברה פועלת בשוק האזרבייג'ני הספציפי הזה, ללא רקורד מקומי קודם שניתן להסתמך עליו. החברה תלויה בשותף מקומי שמחזיק כ-20% מהבעלות ושזהותו לא פורסם - שיתוף פעולה כזה יכול להיות יתרון (היכרות עם השוק המקומי) או מקור לסיכון (תלות בגורם שהציבור בישראל לא יכול להעריך). ומעל הכול, מדובר עדיין במזכר הבנות בלבד, לא בהסכם סופי - ובדיקת הנאותות שצפויה בספטמבר יכולה, באופן עקרוני, לשנות או לבטל את התנאים שדווחו עד כה.
מה כדאי לקרוא לתוך זה - ומה לא
הקורא הישראלי הסביר צריך להיזהר משתי טעויות הפוכות. הטעות הראשונה היא להתייחס לחדשות כאל אישור: "חג'ג' בונה 3,500 דירות בבאקו" - זה עדיין לא נכון, כי מדובר במזכר הבנות בשלב מוקדם, לפני בדיקת נאותות ולפני הסכם מחייב. הטעות השנייה היא לפסול את המהלך מראש רק כי הוא שונה מהעיסוק המוכר של החברה - כניסה לשוק חדש היא צעד אסטרטגי לגיטימי עבור חברה גדולה ומבוססת, ולא בהכרח סימן לבעיה. הגישה המאוזנת היא לעקוב אחרי ההתפתחויות בפועל: האם בדיקת הנאותות מסתיימת בחתימה על הסכם מחייב, האם ההיקף המדווח (יחידות הדיור, השטח הבנוי, עלות הקרקע) נשאר יציב או משתנה, ומי בסופו של דבר מזוהה כשותף המקומי. עד אז, המידע הקיים מספיק כדי להבין את כיוון החברה - אך לא מספיק כדי להעריך את סיכויי ההצלחה שלו.
עוד בנושא
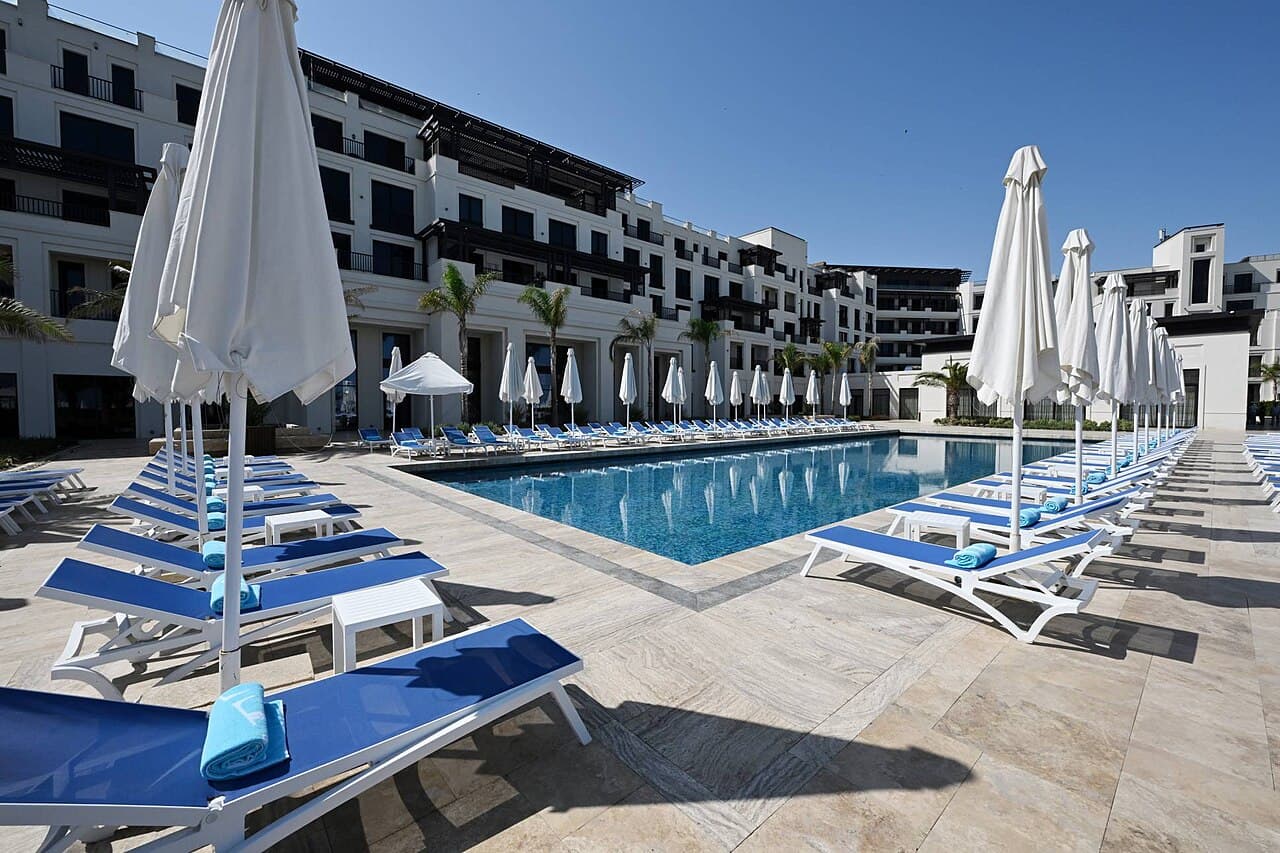 פרויקטים חדשים
חוף Sea Breeze מול חוף ציבורי בבאקו: השוואה
המים באותו קטע חוף צפוני הם אותם מים. מה באמת שונה בין מתחם מנוהל לחוף ציבורי, במה כל אחד עדיף, ומה זה אומר למי ששוקל נכס על החוף
קרא עוד →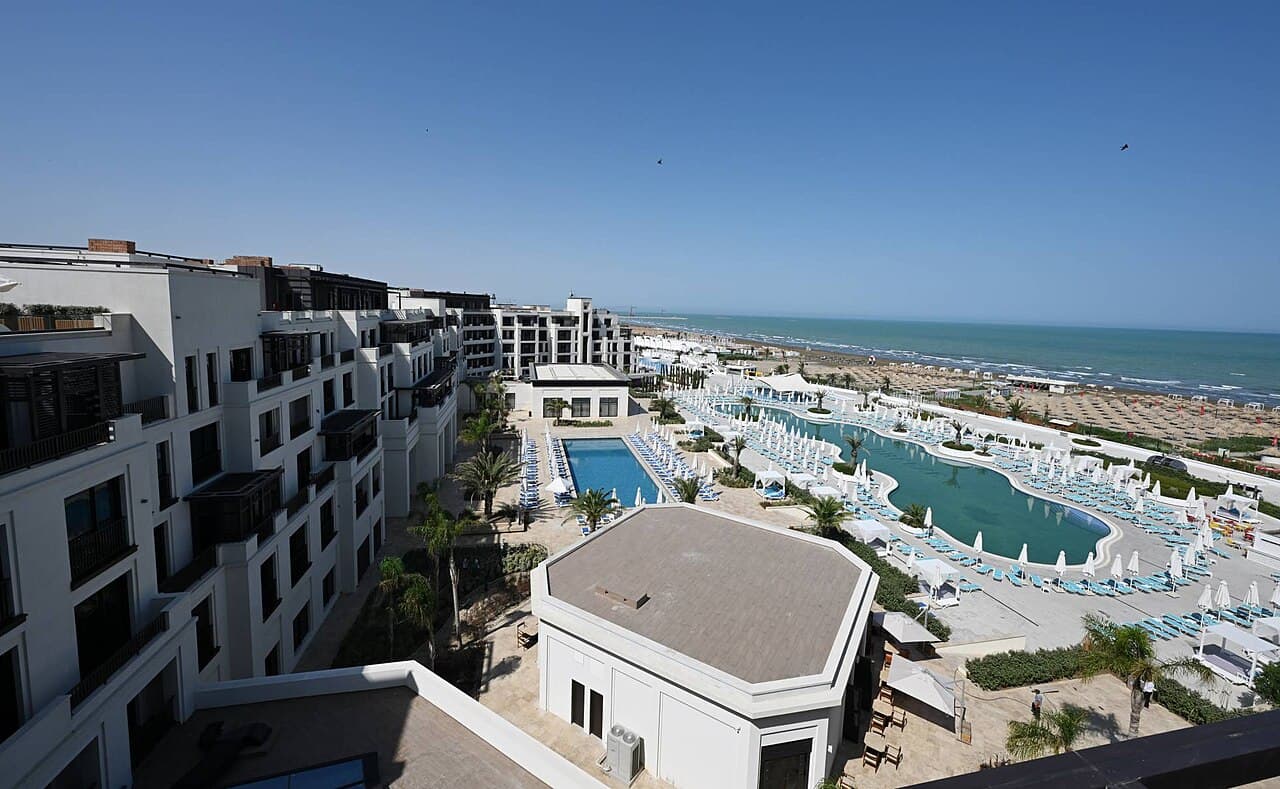 פרויקטים חדשים
מי זו קבוצת חג'ג'? היזם הישראלי שנכנס ל-Sea Breeze בבאקו
מבט עובדתי על קבוצת חג'ג', היזם הישראלי הציבורי שחתם על מזכר הבנות לפרויקט מגורים ב-Sea Breeze באזרבייג'ן
קרא עוד →פרויקטים חדשיםקבוצת חג'ג' חותמת מזכר הבנות לפרויקט ענק ב-Sea Breeze
קבוצת חג'ג' הישראלית חתמה על מזכרי הבנות (לא הסכם מחייב) לשני פרויקטי מגורים בהיקף של כ-3,500 יחידות ב-Sea Breeze שליד באקו, בכפוף לבדיקת נאותות
קרא עוד →