Bakı və İrəvan: Cənubi Qafqaz bazarları
Nəşr tarixi 2026-09-08 · 5 dəq oxu
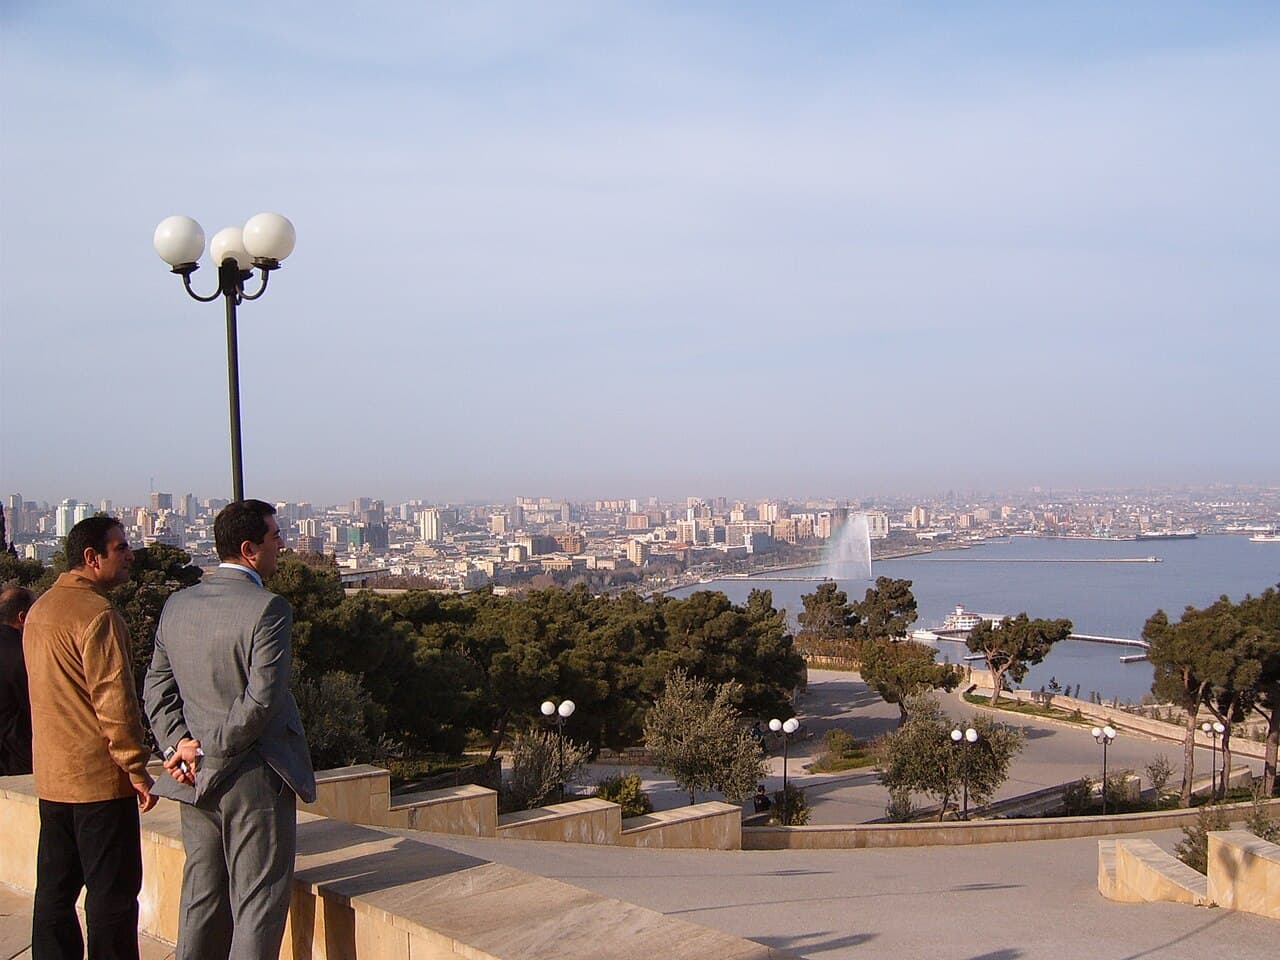
Cənubi Qafqazda xarici əmlak investorlarının diqqətinə düşən üç paytaxt var: Bakı, Tbilisi və İrəvan. İrəvan mənzil və icarə qiymətlərini sürətlə qaldıran əhəmiyyətli miqrasiya dalğasından sonra kəskin impuls aldı. İki bazara yan-yana baxmaq struktur tələblə müvəqqəti tələb arasındakı fərq barədə çox şey öyrədir.
Tələbin mənbələri: prinsipial fərq
Bu, ən vacib məqamdır. İrəvanın mənzil bazarındakı tələbə qısa müddətdə gələn böyük miqrasiya dalğası dramatik təsir göstərdi. Nəticədə bir neçə ay ərzində icarə və satış qiymətləri kəskin sıçradı.
Belə tələbin problemi ondadır ki, o mütləq daimi deyil. Xarici şəraitə görə gələn əhali şərait dəyişəndə gedə bilər və tələb artdığı sürətlə də daralar. Belə dalğanın zirvəsində daxil olan investor əhəmiyyətli korreksiyaya məruz qalır.
Bakıda tələb əsasən struktur amillərə söykənir: təbii əhali artımı, davam edən urbanizasiya, qeyri-neft sektorunun ÜDM-in təxminən dörddə üçünü təşkil etdiyi diversifikasiya olunmuş iqtisadiyyat və tədricən artan turizm. Bu, daha yavaş, lakin daha davamlı tələbdir.
İqtisadiyyatın ölçüsü və bazarın dərinliyi
Azərbaycan təxminən on milyon əhalisi olan, enerji gəlirləri və valyuta ehtiyatları ilə dəstəklənən, xeyli böyük ÜDM-ə malik ölkədir. Ermənistan daha kiçikdir — təxminən üç milyon əhali — daha kiçik iqtisadiyyat, xarici ticarətdən və diaspor köçürmələrindən daha yüksək asılılıqla.
Bazarın dərinliyi birbaşa likvidliyə təsir edir. Daha böyük ölkənin paytaxtında iki milyondan çox əhalisi olan Bakı İrəvandan xeyli geniş alıcı dairəsi təklif edir. Bunu çıxış strategiyası: Bakıda əmlakı necə satmalı materialında açıqlamışıq.
Qiymətlər və gəlirlilik
İrəvanda mərkəz qiymətləri sürətlə artdı və gəlirlilik uyğun olaraq düşdü: əmlak qiymətləri icarə haqlarından sürətlə qalxanda gəlirlilik aşınır. Mərkəzi rayonlarda gəlirlilik son illərdə orta diapazonda olub.
Bakıda kvadratmetrin qiyməti off-plan mərhələsində təxminən 1 050 dollar, hazır mənzildə 1 600 dollar civarındadır, qəbul edilmiş brutto gəlirlilik diapazonu isə 6-8%-dir. Tam məlumatlar Bakıda rayonlar üzrə kvadratmetr qiyməti materialındadır.
Valyuta riski
Erməni dramı əhəmiyyətli dalğalanma yaşayıb, buna qismən kəskin xarici kapital axınları təsir edib. Azərbaycan manatı nisbətən sıx idarə olunur və enerji gəlirlərindən toplanmış valyuta ehtiyatları ilə dəstəklənir.
Gəliri yerli valyutada olan investor üçün valyuta sabitliyi texniki detal deyil, faktiki gəlirliliyin mərkəzi amilidir. Mövzunu manatın sabitliyi və bunun investorlar üçün mənası materialında genişləndirmişik.
İnfrastruktur və inkişaf planları
Bakının əhəmiyyətli infrastruktur investisiyaları ilə müşayiət olunan uzunmüddətli şəhərsalma baş planı var — metronun genişləndirilməsi, hava limanının modernləşdirilməsi, sahilyanı layihələr və qəsəbələrin inkişafı. İnfrastruktur zaman keçdikcə əmlak dəyərinin artmasının tanınmış hərəkətvericisidir. Bunu Bakının uzunmüddətli şəhərsalma baş planı materialında genişləndirmişik.
İrəvanda inkişaf daha çox şəhər mərkəzində cəmləşib, iqtisadiyyatın ölçüsünə nisbətən infrastruktur investisiyalarının miqyası isə daha kiçikdir.
Əlçatanlıq və nəqliyyat
Bakı Avropa, Körfəz, Türkiyə və Asiyada çoxsaylı istiqamətlərlə birbaşa uçuşlarla bağlıdır və Asiya ilə Avropa arasındakı ticarət marşrutunda qovşaq rolunu oynayır. Əlçatanlıq turizmə, biznes tələbinə və investorun obyektə çatmaq imkanına birbaşa təsir edir. Bunu birbaşa uçuşlar və əlaqəlilik Bakıya investisiya üstünlüyü kimi materialında genişləndirmişik.
Praktiki mülahizələr
Bir məqam açıq deyilməlidir: Azərbaycan bazarda fəal investorları olan bir sıra ölkələrlə sıx diplomatik və iqtisadi münasibətlər saxlayır, o cümlədən birbaşa hava əlaqəsi və əhəmiyyətli ticarət bağları. İnvestor üçün əlçatanlıq, hüquqi və konsulluq dəstəyi məsələləri nəzəri deyil, praktikidir və vətəndaşlığa görə fərqlənir. Bunu İsrail-Azərbaycan münasibətləri və iqtisadi əlaqələr materialında genişləndirmişik.
Turizm və mövsümilik: əlavə fərq
Struktur tələbdən başqa, iki bazarı fərqləndirən amil turizm profilidir və o, qısamüddətli icarə strategiyasına birbaşa təsir edir.
Bakı sahil turizmini, şəhər turizmini, işgüzar turizmi və Formula 1 ilə festivallar kimi böyük tədbirləri birləşdirir. Bu qarışıq tələbi il ərzində daha çox aya yayır və zəif ayların sayını azaldır.
İrəvanda turizm daha çox mədəni və tarixi xarakter daşıyır, mövsümilik isə daha qabarıqdır. Şəhərin böyük beynəlxalq idman tədbirlərinə ev sahibliyi təcrübəsi Bakıdakı qədər deyil və bu, tədbir təqviminin əmlak sahibləri üçün dəyərini məhdudlaşdırır.
Qısamüddətli icarəyə yönələn investor üçün bu fərq praktikidir: tələbi bir neçə mənbədən alan bazarda illik doluluq daha yüksək və daha proqnozlaşdırıla biləndir. Bunu Bakı tədbirlər təqvimi 2027 materialında genişləndirmişik.
Məlumat şəffaflığı və mövcud informasiya
İnvestorların çox gec aşkar etdiyi məsələ hər iki bazarda etibarlı sövdələşmə məlumatı əldə etməyin nə qədər çətin olmasıdır. Qərbi Avropa bazarlarında faktiki sövdələşmə qiymətlərinin ictimai reyestrləri var; Cənubi Qafqazda isə mövcud olan əsasən tikinti şirkətlərinin qiymət cədvəlləri və satış elanlarıdır, bunlar isə yekunda bağlanan qiyməti əks etdirmir.
Bakıda bank və tədqiqat qurumlarının dövri bazar hesabatları qiymət və doluluq tendensiyaları barədə ümumi mənzərə verir, hərçənd Qərbdə adət olduğundan daha az təfərrüatla. İrəvanda mənbələr daha da məhduddur. Praktiki nəticə hər iki halda eynidir: tək mənbədən gələn tək rəqəmə söykənməyin və qərardan əvvəl ən azı üç müstəqil mənbəni çarpaz yoxlayın. Metodu Bakı əmlak bazarını izləmə bələdçisi materialında şərh etmişik.
Təklifin strukturu: mövcud fond və yeni layihələr
Digər fərq təklifin tipinə aiddir. İrəvanda bazarın əhəmiyyətli hissəsi şəhər mərkəzindəki köhnə binalarda mövcud fonddur, yanında isə məhdud miqyaslı yeni layihələr dayanır. Bakıda mövcud fondla yanaşı, şəhər miqyasında böyük layihələrlə — sahilyanı və qəsəbə tikililəri də daxil olmaqla — ciddi off-plan bazarı işləyir.
İnvestor üçün bu fərq praktikidir: off-plan bazarı daha aşağı giriş qiyməti və mərhələli ödəniş təklif edir, lakin icra riski əlavə edir — gecikmələr, spesifikasiya dəyişiklikləri və ya tamamlanmama. Mövcud fond bazarı icra riskini azaldır, lakin kapitalın tamamını əvvəlcədən tələb edir və obyektin vəziyyətinin diqqətlə yoxlanmasını şərtləndirir. Bunu Bakı off-plan bazarı hesabatı 2026 materialında genişləndirmişik.
Nəticə
İrəvan və Bakı çox fərqli risk profillərinə malik iki Cənubi Qafqaz bazarıdır. İrəvan əsasən xarici tələb dalğasının yaratdığı kəskin artım yaşadı — bu, həm imkan, həm də korreksiya riski yaradır. Bakı daha böyük bazar, daha davamlı struktur tələb və idarə olunan valyuta, lakin həm də daha yavaş artım təklif edir. Hər ikisi real risk daşıyan inkişaf edən bazarlardır və hər ikisi hər hansı öhdəlikdən əvvəl müstəqil yoxlama və yerli müşayiət tələb edir.
Əlaqəli məqalələr
Bu mövzuda daha çox
 Daşınmaz əmlaka investisiya
Azərbaycanda siyasi risk: investor qiymətləndirməsi
Azərbaycanda siyasi və geosiyasi riskin ayıq təhlili — daxili sabitlik, regional mühit, mülkiyyət hüquqları və riskin necə qiymətləndirilməsi
Ətraflı oxu →Daşınmaz əmlaka investisiyaAzərbaycan və Rusiya: həssas balans və kapital axını
AZAL böhranı, ardınca gələn barışıq və 1400 fəal şirkətlə 11 milyard dollar Rusiya investisiyası. Bakıda obyekt nəzərdən keçirən üçün bunun mənası
Ətraflı oxu →Daşınmaz əmlaka investisiyaAzərbaycanın 2026 büdcəsi: neft pulu hara gedir
Gəlirlərin 57%-i artıq qeyri-neftdir, 12,8 milyard manat neft fondundan gəlir, 3,5 milyard azad olunmuş ərazilərə gedir. Büdcə bazarın sabitliyi haqqında nə deyir
Ətraflı oxu →