Баку против других нефтяных столиц: чему можно научиться
Опубликовано 2026-09-24 · 4 мин. чтения
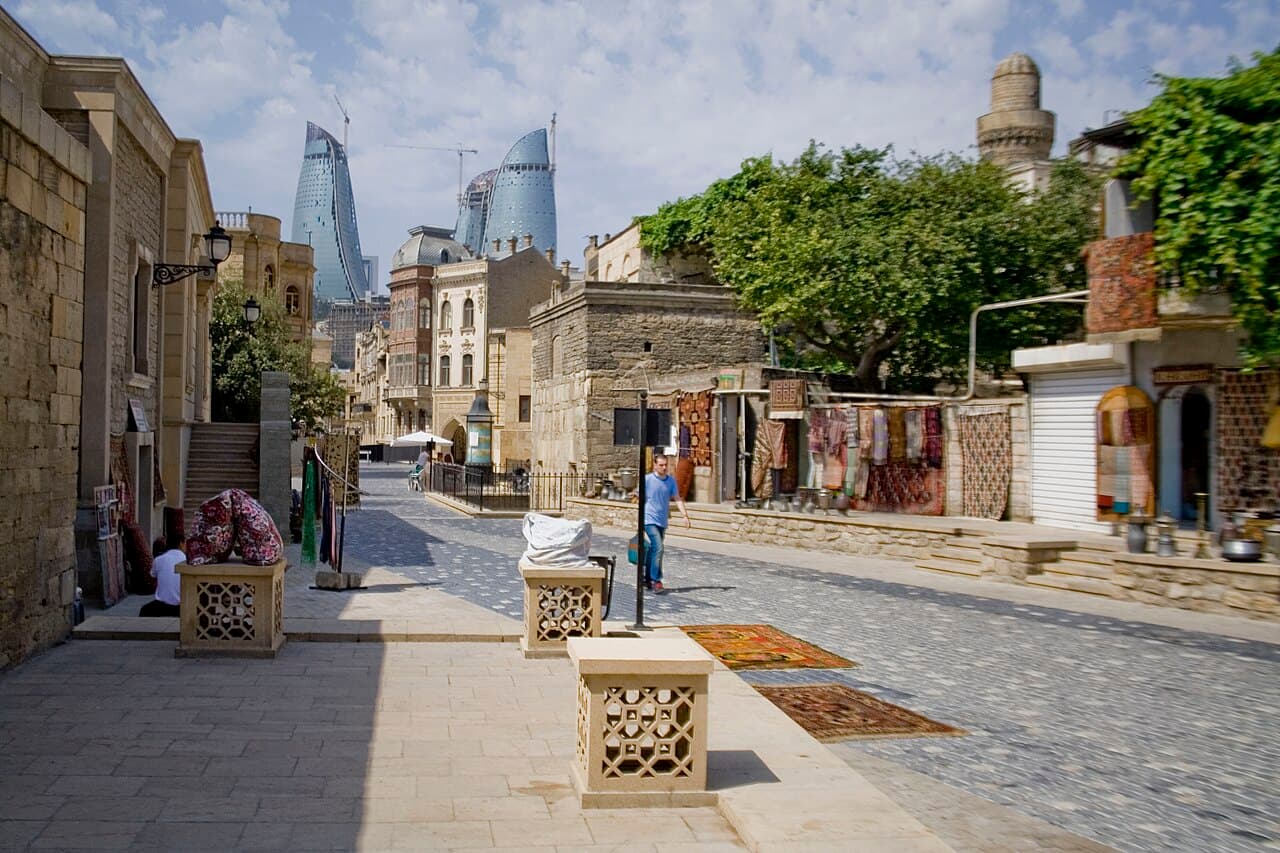
Баку не первый город, пытающийся превратить нефтяные доходы в экономику, которая переживёт их. По меньшей мере три города прошли этот путь раньше, с очень разными результатами - и различия между ними учат большему, чем любой прогноз.
Дубай: случай, который все цитируют, и не всегда верно
Дубай - первое сравнение, к которому тянется любой риелтор, и с ним стоит быть осторожным.
Что в нём верно: Дубай действительно превратил нефтяные доходы в экономику, которая в основном не нефтяная: туризм, логистика, финансы и недвижимость. Это доказало, что модель возможна.
И что вводит в заблуждение: Дубай построил модель, опирающуюся на массовую иммиграцию иностранных работников и жителей, на безналоговую зону и на позиционирование в качестве мирового хаба. Азербайджан не делает ни одного из трёх в той же мере.
Прямое сравнение мы разбирали в материале Баку против Дубая. Коротко: рынок Дубая в очень высокой степени движется иностранным спросом, а рынок Баку - преимущественно местным. Это два совершенно разных механизма ценообразования, и ожидающий от Баку дубайского сценария ожидает не того.
Астана: более близкое сравнение
Астана - столица Казахстана - гораздо ближе к Баку, и почти никто с ней не сравнивает.
Сходство реальное: постсоветское государство, экономика на углеводородах, столица, прошедшая ускоренное государственное строительство, суверенный фонд и русскоязычное население.
Чему учит Астана: что финансируемое государством строительство способно создать впечатляющий город и при этом тонкий рынок жилья. Город, построенный сверху вниз, производит предложение раньше, чем спрос, и результатом может стать большой фонд с низкой ликвидностью.
Это наиболее релевантный для Баку риск из трёх, и он прямо связан с вопросом предложения, поднятым в пайплайне жилья. Сравнение мы разбирали в материале Баку против Алматы и Ташкента.
Маскат: тихий случай
Оман почти не фигурирует в инвестиционных разговорах, и именно поэтому он интересен.
Маскат не пытался стать Дубаем. Он выбрал медленный темп, малоэтажную застройку и постепенную диверсификацию, опирающуюся на качественный туризм и логистику, а не на мегапроекты.
Чему это учит: что маршрут не один, и что медленный темп не является провалом. Рынок, который не надувался, и не сдувается так же резко.
Что у этих четырёх действительно общего
Помимо различий, во всех четырёх городах повторяются три закономерности:
Государственные расходы - центральный двигатель спроса. Во всех них государство является игроком такого размера, какого нет на западных рынках. Мы видели это в бюджете 2026: бюджет Азербайджана составляет около трети экономики.
Предложение реагирует медленно, а затем чрезмерно. В финансируемых государством строительных циклах предложение приходит волнами и переполняет рынок. Это даёт более резкую цикличность, чем там, где на спрос реагируют частные девелоперы.
И слабое место - ликвидность, а не цена. Во всех четырёх городах в кризис первой ломается возможность продать. Это же мы видели в том, что произошло в Баку в 2015 году.
Таблица
| Дубай | Астана | Маскат | Баку | |
|---|---|---|---|---|
| Основной двигатель спроса | Иностранный, массовый | Местный и государственный | Местный, умеренный | Местный |
| Темп застройки | Очень быстрый | Быстрый, плановый | Медленный | Умеренный |
| Налоги | Безналоговая зона | Стандартные | Стандартные | Нет налога на покупку |
| Геополитический риск | Относительно низкий | Средний | Низкий | Выше |
| Второй энергопродукт | Неприменимо | Ограниченный | Ограниченный | Газ, растущий |
Обратите внимание: Баку не лучший ни в одном столбце - и не худший. Это просто другой рынок, и в этом суть.
Ищущему дубайскую модель стоит покупать в Дубае. Ищущий рынок с более низким порогом входа, реальным местным спросом и более высоким геополитическим риском смотрит на нечто иное - и оба выбора законны, пока понимаешь, какой из них делаешь.
Где сравнение ломается полностью
Две вещи уникальны для Баку среди этих трёх:
Первая: он граничит с Ираном и Россией. У Дубая, Астаны и Маската нет соседства такого рода. Это добавляет слой геополитического риска, который нельзя импортировать из сравнения. Подробнее - в материале об Азербайджане и Иране.
Вторая: у него есть растущий второй энергопродукт. Пока большинство нефтедобытчиков сталкивается со спадом, Азербайджан наращивает экспорт газа в Европу - как мы видели в материале газ вместо нефти. Такого преимущества у Астаны на той же стадии не было.
Практический вывод
Не используйте Дубай как модель ценообразования. Механизм иной, и ожидающий дубайской доходности на рынке, движимом местным спросом, разочаруется.
Используйте Астану как предупреждение. Вопрос «кто у меня купит» важнее вопроса «сколько стоило построить», а на рынке, построенном сверху вниз, это не тривиальный вопрос.
И проверяйте ликвидность прежде доходности. Это общий знаменатель всех четырёх городов, и именно он определяет, поведёт ли себя вложение как задумано, когда рынок ослабнет.
Начать этот расчёт можно в калькуляторе арендной доходности, помня, что доходность на бумаге и ликвидность на практике - два разных вопроса.
Похожие статьи
Ещё по теме
 Инвестиции в недвижимость
Прогноз цен на недвижимость Баку 2027-2030
Что ждёт рынок недвижимости Баку — прогнозы роста, поддерживающие факторы, риски предложения и валюты и почему прогноз не является обещанием
Читать далее →Инвестиции в недвижимостьИстория цен на недвижимость в Баку: 2015-2026
Что происходило с ценами на недвижимость в Баку за десятилетие — девальвация маната, восстановление, глобальный шок и недавний рост около 14 процентов
Читать далее → Инвестиции в недвижимость
Доходность аренды в Баку по районам: данные
Доходность аренды в Баку по зонам — почему дешёвые районы показывают более высокую доходность, разрыв между валовой и чистой и где верный баланс
Читать далее →